日常生活を送る中で、突然の不運に見舞われるリスクは誰にでも存在します。ニュースや保険の契約内容などで「不慮の事故」という言葉を耳にする機会は多いものの、具体的にどのような定義や原因がそれに該当するのか、正しく理解している人は意外と少ない可能性があります。また、病気による自然死や自損事故、自殺との違いや、厚生労働省の統計上の分類、さらには法律や保険金の受け取りにおける取り扱いについても、知っておくべき要点が数多くあります。
本記事では、不慮の事故に関する基本的な定義から、自然死や自殺との明確な境界線、統計上の位置づけ、そして日常生活や万が一の際に役立つ法務・保険上の知識まで、信頼できる公的データと客観的事実に基づいてわかりやすく解説します。
不慮の事故とは何か?基本的な定義と厚生労働省の統計分類
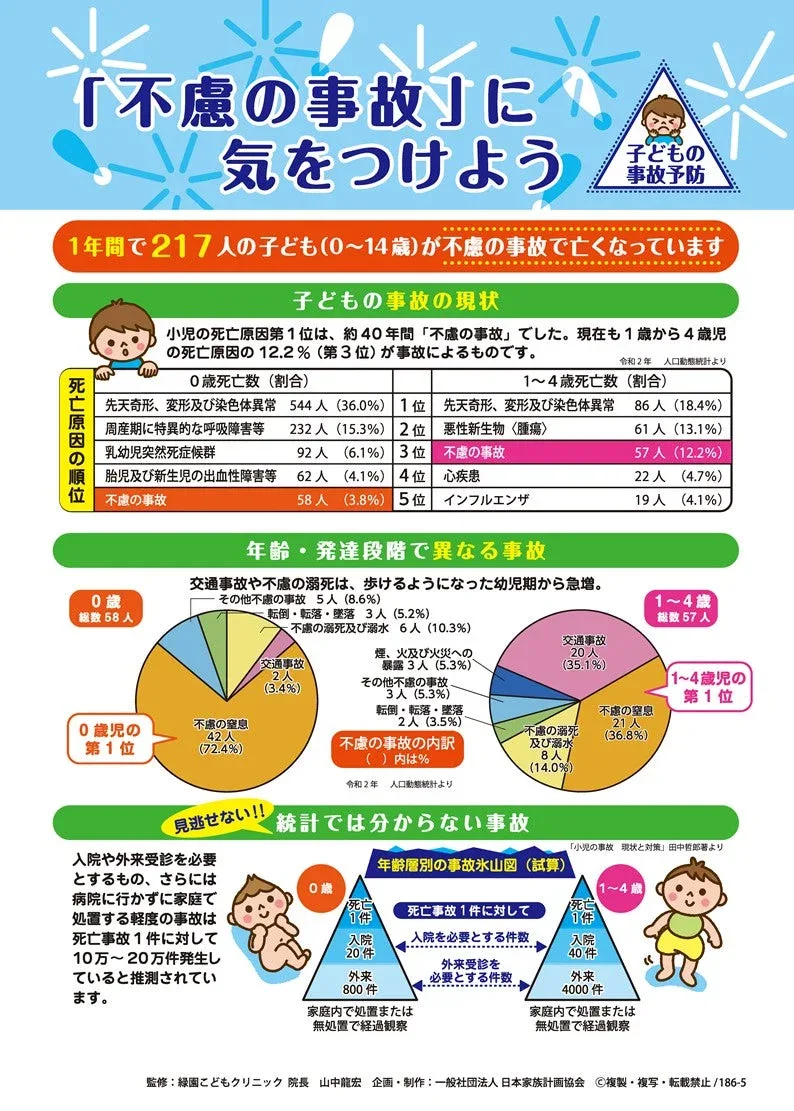
「不慮の事故」という言葉は、医学、行政、保険の分野においてそれぞれ厳密な定義がなされています。一般的には、本人の意思に関わらず、外から加わった予期せぬ急激な原因によって引き起こされた事故を指します。例えば、交通事故、転倒・転落、溺死、不慮の窒息などがこれに該当します。
厚生労働省が発表している「人口動態統計」では、死亡原因の一つとして「不慮の事故」が独立した項目として集計されています。この統計分類によると、不慮の事故はさらに細かな種類に分けられており、現代社会における主要な死因の上位に位置しています。公式な統計データを読み解くことで、どの年代でどのような事故のリスクが高いのかを客観的に把握することができます。
次項では、不慮の事故に含まれる具体的な原因や、他の死因との違いについてさらに深く掘り下げていきます。
不慮の事故の原因と主な種類一覧
不慮の事故に分類される事象は多岐にわたります。厚生労働省の分類や一般的な保険実務においては、外因性のリスクに応じたいくつかの主要なカテゴリーに分類されています。ここでは、どのような原因が不慮の事故とみなされるのかを分かりやすく整理します。
| 分類・原因 | 具体的な事例 | 備考・特徴 |
|---|---|---|
| 交通事故 | 自動車、オートバイ、自転車乗用中や歩行中の衝突・接触事故 | 年間を通じて発生件数が多く、法的な過失割合や損害賠償問題に直結しやすい。 |
| 転倒・転落 | 階段からの踏み外し、平地でのつまずき、高所からの落下 | 高齢者層において家庭内での発生率が高く、重篤化しやすい傾向にある。 |
| 不慮の溺死および溺水 | 海水浴、プール、浴槽内での溺水事故 | 季節要因や、高齢者の入浴中のヒートショック等に伴う事故が問題視されている。 |
| 不慮の窒息 | 食物の誤嚥(気道閉塞)、寝具による窒息など | 乳幼児や高齢者において特に注意が必要とされる死因の一つ。 |
| 不慮の中毒および火災 | 薬剤の過剰摂取、一酸化炭素中毒、建物火災による焼死など | 生活環境に潜む危険因子が引き金となることが多い。 |
このように、不慮の事故の原因は多岐にわたり、日常生活の身近な場所にもリスクが潜んでいることが分かります。続いて、これらの事故と「自然死」や「自殺」との違いについて明確にしておきましょう。
自然死・病死、自殺、自損事故との明確な違い
不慮の事故を正しく理解する上で欠かせないのが、他の死亡原因や事故形態との境界線の把握です。メディアや日常会話では混同されがちですが、医学的・法的な定義や保険の適用においては、これらは厳密に区別されています。
最初に、病気(自然死)との違いは、原因が体内にあるか体外にあるかという点にあります。心筋梗塞や脳卒中など、身体内部の疾患が原因で亡くなった場合は自然死(病死)と判定されます。ただし、入浴中に脳卒中を起こして浴槽内で溺れたようなケースでは、死因が溺死(不慮の事故)とするか、突発的な病死とするかについて、医師による検案や解剖の結果によって判断が分かれる場合があります。
続いて、自殺や故意による自傷行為は、本人の意思によるもの(あるいは故意の結果)であるため、不慮の事故からは明確に除外されます。不慮の事故の最大の大前提は「予測できず、意図しない(偶然性・外来性・突発性)」という点にあります。また、運転中の単独事故などを指す「自損事故」についても、故意によるものでなければ不慮の事故に含まれますが、飲酒運転や無免許運転などの法令違反が絡む場合は、保険金の支払いなどで通常の不慮の事故とは異なる扱いを受けるケースがあります。
保険金や法律上の取り扱い:不慮の事故と認められる基準
生命保険や傷害保険において、「不慮の事故」という言葉は保険金の金額や給付内容を大きく左右する極めて重要なキーワードです。多くの保険商品では、通常の死亡保険金に加えて、不慮の事故によって死亡または所定の障害状態になった場合に「災害割増特約」や「傷害特約」などが適用され、受取額が手厚くなる仕組みが採用されています。
しかし、すべての突発的な出来事が保険会社によって「不慮の事故」と認定されるわけではありません。保険約款における基準では、以下の3つの要素を満たすことが厳しく求められます。
- 外来性:原因が被保険者の身体の外部から作用したものであること(体内の病気ではないこと)。
- 偶然性:事故の発生が予見できなかったこと、または被保険者の故意によるものではないこと。
- 急激性:原因の発生から結果(負傷・死亡)に至るまでの過程が突発的であり、時間的間隔が短いこと。
例えば、長年の生活習慣病の蓄積によって徐々に悪化した症状や、被保険者自身の重大な過失、犯罪行為、薬物の不正使用などが原因である場合は、不慮の事故としての特約適用外とされるケースが一般的です。保険金の請求や契約内容の確認を行う際には、この定義を頭に入れておくことが不可欠です。
労働災害(労災)における不慮の事故の位置づけ
日常生活だけでなく、働く現場における「不慮の事故」は、労働者災害補償保険(労災保険)の適用判断において極めて重要な論点となります。業務中や通勤途中に予期せぬ災害に巻き込まれた場合、それは「業務災害」または「通勤災害」として認定されることになります。
労働基準法や労働者災害補償保険法の下では、作業中の機械の誤作動、高所からの墜落、業務中の交通事故など、労働者の意思や過失の有無に関わらず、業務に起因する突発的な事象は手厚い補償の対象となります。企業側にとっても、安全配慮義務の観点から、こうした不慮の事故を未然に防ぐための労働環境の整備が厳しく求められています。統計データにおいても、業種ごとの事故発生件数や原因分析が行われており、再発防止策の策定に活用されています。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:自宅の階段から転落して亡くなった場合、それは不慮の事故になりますか?
A1:はい、故意ではなく外部からの予期せぬ衝撃によって発生した転落死であれば、一般的に不慮の事故(不慮の転倒・転落)に該当します。死因究明のための検案が行われた上で、死亡診断書(死体検案書)にその旨が記載されます。
Q2:持病がある人が発作を起こして転倒し、それが原因で亡くなった場合はどう扱われますか?
A2:持病の発作(内因性の病気)が主たる原因であると判断された場合は自然死(病死)とされることが多いですが、転倒による外傷や溺水などの二次的な要因が致命的であったと医師や法医学者が判断した場合には、詳細な調査が行われることがあります。
Q3:保険金の請求において「不慮の事故」と認められないケースにはどのようなものがありますか?
A3:被保険者の故意によるもの、重過失や法令違反(飲酒運転など)、けんかなどの違法行為に伴う負傷、あるいは体内の疾病が直接の原因である場合などは、不慮の事故としての特約や保険金の支給対象外となるのが一般的です。
本記事では、「不慮の事故」に関する基本的な定義から、原因の種類、自然死や自殺との違い、そして統計上や保険・法律上の取り扱いについて詳しく解説してきました。
不慮の事故とは、私たちの日常生活の中に予期せぬ形で潜んでいる外因性のリスクであり、その定義や分類を正しく知ることは、万が一の際の適切な法的・経済的判断を下すために欠かせません。公的な統計データや保険の契約基準を正しく理解し、日頃から安全意識を高めてリスクを回避することが、何よりも確実な備えにつながると言えます。