2026年現在、生活コストの上昇や将来への経済的不安から、多くの社会人の間で「実家暮らしでの貯金」に対する関心が一層高まっています。家賃や光熱費などの固定費を大幅に抑えられる実家暮らしは、本来であれば最も資産形成を加速させやすい環境である一方、「気がついたらお金を使ってしまい、手元に残っていない」という悩みを抱える人も少なくありません。本記事では、年代別のリアルな平均貯蓄額の実態から、世間一般の生活費の渡し方、一人暮らしとの比較、そして効率的にお金を増やすための具体的な見直し術までを徹底的に解説します。
実家暮らしにおける金銭管理は、一見すると有利に思える反面、自立のタイミングや将来のライフプラン設計において特有の課題を孕んでいます。経済的なゆとりを最大限に活かし、将来の自立やライフイベントへ向けた強固な基盤を築くためのヒントを紐解いていきましょう。
実家暮らしの平均貯金額と年代別のリアルな実態
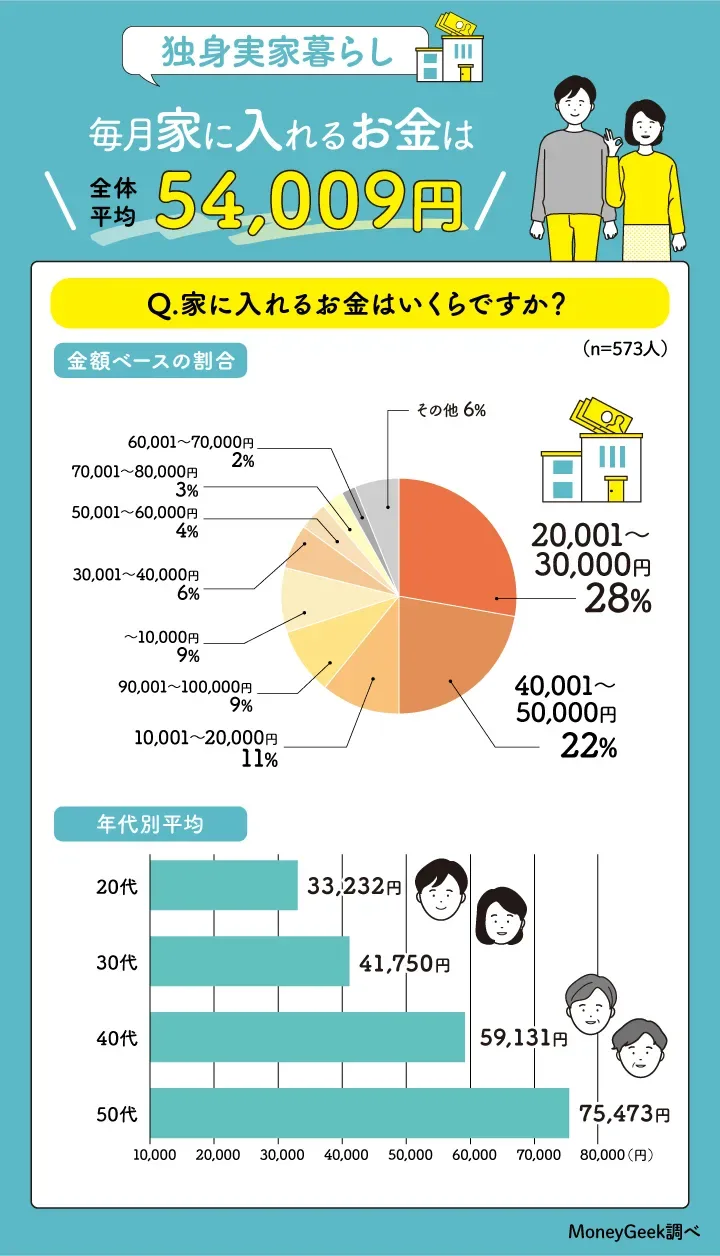
実家暮らしを選択している社会人の貯蓄実態について、多くの調査データや金融広報の傾向をもとに検証すると、年代ごとに明確な特徴が見えてきます。20代の若手社会人から30代の中堅層に至るまで、実家暮らしの最大の強みは「住居費や光熱費の負担を軽減、あるいはゼロにできる」という点にあります。
金融庁や各種シンクタンクが公表する家計調査データおよび実態調査をベースに整理すると、20代の実家暮らし層における平均貯蓄額は、一人暮らし層と比較して数十万円から数百万円以上の差が生まれるケースが珍しくありません。これは、毎月の収入から差し引かれる生活コストの差がそのまま貯蓄に直結しているためです。
一人暮らしとの比較:資産形成における圧倒的な差と隠れたリスク
実家暮らしと一人暮らしの資産形成における違いは、単に「貯金できる額の多寡」だけに留まりません。それぞれのライフスタイルには固有のメリットとデメリットが存在し、長期的な視点での資産形成計画に大きな影響を与えます。
| 比較項目 | 実家暮らしの傾向 | 一人暮らしの傾向 |
|---|---|---|
| 毎月の固定費(住居・光熱費) | 極めて低水準(親への生活費のみ、または負担なし) | 高水準(家賃・光熱費・通信費が継続発生) |
| 平均貯蓄スピード | 非常に早い(手取りに対する貯蓄割合を高めやすい) | 比較的緩やか(生活維持費により余力が制限されやすい) |
| 家事・生活スキルの習得 | 意識的に取り組まないと身につきにくい | 日常生活を通じて自然に自立したスキルが身につく |
| 資産形成の優位性 | 早期のまとまった資金確保(投資元本の形成)に有利 | 生活防衛資金の確保に時間がかかる場合がある |
上の比較表からも分かる通り、金銭的なアプローチの観点では実家暮らしが圧倒的に有利です。しかし、将来的な独立や結婚などのライフイベントを見据えたとき、家事全般のスキル不足や、生活水準を下げられない「実家依存」のリスクには十分な注意が必要です。
生活費の渡し方と手取り割合の黄金ルール
実家暮らしで確実に貯金ができる人と、そうでない人の決定的な違いは「生活費の渡し方」と「収入に対する貯蓄割合」の規律にあります。ただなんとなく暮らしているだけでは、浮いたお金を交際費や趣味に使い切ってしまい、結果として貯金残高が増えないという事態に陥りがちです。
多くのファイナンシャルプランナーや専門家が推奨する手取りに対する貯蓄割合の目安は、実家暮らしの場合で手取りの30%から50%と言われています。家賃が発生しない分、手取りの半数近くを貯蓄や資産形成に回すことは決して非現実的な目標ではありません。
また、親への生活費の渡し方についても、定額を毎月必ず給与日直後に渡すルールを設けることが有効です。「余ったら渡す」ではなく、生活費を固定の支出として先取りで処理し、残った金額のなかでやり繰りする意識を持つことが、失敗しない資産形成の第一歩となります。
貯金できない理由の正体と今日からできる見直し術
「実家暮らしをしているのに、なぜかお金が貯まらない」と悩む背景には、いくつかの共通した構造的な原因が存在します。主な原因として挙げられるのは、生活コストに対する当事者意識の欠如、コンビニや外食への依存、そして口座管理のどんぶり勘定です。
これらの課題をクリアし、効率よくお金を貯めるための具体的な見直し術として、以下のステップが効果的です。
1. 先取り貯蓄口座の強制的な設定:給与が振り込まれた時点で、別口座や積立NISAなどの投資口座へ自動的に資金を移動させる仕組みを作ります。
2. サブスクリプションや通信費の見直し:日常の固定費のうち、使っていない配信サービスや割高なスマートフォン料金を定期的にチェックし、スリム化を図ります。
3. 「見えない支出」の可視化:スマホ決済の履歴やクレジットカードの明細を月1回必ず確認し、無駄な衝動買いグセを矯正します。
【実家暮らし貯金】に関するよくある質問(FAQ)
Q1:実家暮らしで目標とすべき理想の貯金額はいくらですか?
A1:一般的に、社会人としての年数や年齢、将来の独立予定時期によって異なりますが、20代であれば数百万円から1000万円の大台を目標に、手取りの30%以上を毎月蓄財していくのが理想的です。
Q2:親へ渡す生活費の平均的な相場はどれくらいですか?
A2:家庭の経済状況や地域によって異なりますが、一般的には月々3万円から5万円程度、あるいは光熱費や食費の一部を実質的に負担する形が多くの家庭で見られます。
Q3:実家暮らしのままで結婚や一人暮らしに備えるための要点は何ですか?
A3:お金を貯めるだけでなく、料理や掃除などの家事全般を自ら進んで担当し、生活スキルを高めておくこと、そして将来の引越し資金や新生活の初期費用を明確に分けて管理が必要です。
2026年現在の経済環境において、実家暮らしで得られる金銭的アドバンテージは、将来の資産形成を大きく左右する強力な武器となります。平均貯金額の高さや生活費の負担軽減といった恩恵を単なる「現在のゆとり」として消費するのではなく、将来の独立、住宅購入、あるいは投資による資産拡大のための原資として計画的に活用することが大切です。
自身の収支バランスを定期的に見直し、適切な生活費の分担と確実な先取り貯蓄の習慣を身につけることで、実家暮らしのメリットを最大限に引き出すことができます。今日からできる小さな家計の最適化を積み重ね、着実な未来への第一歩を踏み出しましょう。