貸金庫は、自宅での保管が不安な現金や貴金属、権利書などの重要書類を安全に預けるための金融機関のサービスとして広く利用されてきました。しかし、厳重なセキュリティが誇られているはずの銀行内であっても、万が一の盗難事件や中身の紛失被害が発生した際、銀行側はどこまで責任を負うのでしょうか。本記事では、貸金庫の仕組みや契約形態、過去の裁判例における銀行責任の判断基準に加え、預け入れ時の注意点や万が一の損害に備えるための実態と対策を詳しく読み解いていきます。
2026年現在、金融機関を取り巻くリスク管理やセキュリティ体制のあり方は変化を続けており、利用者が知るべき法的権利や自己防衛の重要性はますます高まっています。セキュアな空間としてのイメージと、実際の法的責任のギャップを正しく理解することは、大切な資産を守るための第一歩となります。
貸金庫の仕組みと契約形態:預け入れの基本と法的性質
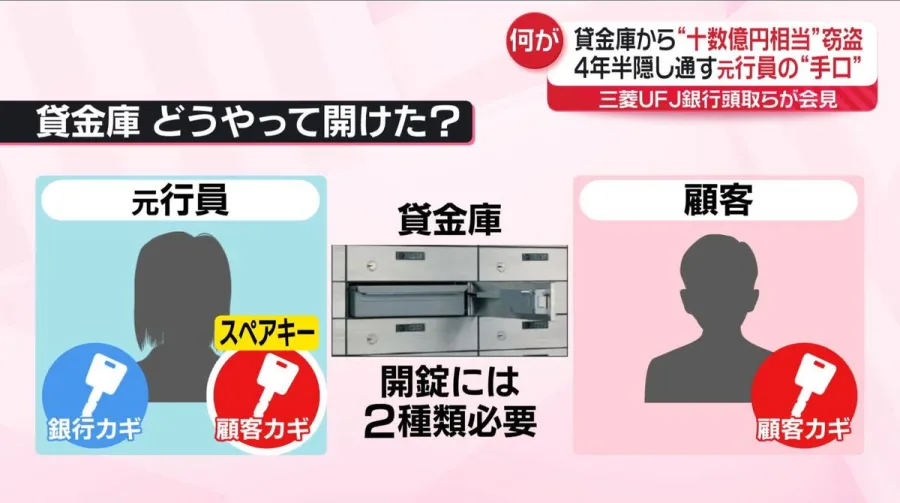
銀行の貸金庫を利用する際、我々は単に「荷物を預けている」という感覚を持ちがちですが、法的な契約実態はサービスごとに異なります。一般的に、金融機関と利用者の間で結ばれる貸金庫契約は、主に金庫の設置場所を貸し出す「賃貸借契約(あるいはこれに準ずる契約)」として扱われるケースが多く見られます。
賃貸借契約の場合、銀行は「安全な保管場所を提供する」義務を負いますが、金庫の中に具体的に何がどの程度の価値で保管されているのかを銀行側が詳細に把握しているわけではありません。この「中身の不特定性」こそが、万が一の盗難や紛失が発生した際の損害賠償請求において、大きな議論のポイントとなる理由です。
貸金庫の盗難被害と銀行の責任:過去の判例から読み解く法的判断
「銀行の金庫なのだから、万が一盗まれたら全額補償されるはずだ」という期待は、必ずしも法的な現実と一致しません。貸金庫の盗難事件や中身の紛失をめぐる過去の裁判例では、銀行側に注意義務違反(過失)があったかどうかが勝敗を分ける決定的な要因となっています。
例えば、外部からの侵入経路の管理に明らかな不備があったり、本人確認手続きを怠って第三者に貸金庫を開け渡してしまったりした場合には、銀行の責任(債務不履行や不法行為)が認められる傾向にあります。しかし、巧妙な手口による犯行や、不可抗力と判断される状況下においては、銀行が免責されるか、あるいは賠償額が制限されるケースも報告されています。
| 項目 | 貸金庫の法的性質・契約 | 銀行の責任・補償の傾向 |
|---|---|---|
| 契約の基本形態 | 主に金庫スペースを貸与する「賃貸借契約」に近い性質 | 保管場所の安全確保義務を負うが、中身の全容は原則非公開 |
| 責任の所在 | 銀行側の管理体制や過失の有無(本人確認や施錠管理など) | 重大な過失や管理上の不備が立証されれば損害賠償責任が発生 |
| 補償の限界 | 中身の価値が事前に登録・確認されていない場合が多い | 被害額の立証が難しく、保険適用額に上限が設けられることが一般的 |
貸金庫の中身に対する保険と補償の仕組み、利用料金の実態
多くの利用者が気になるのが、「万が一盗難に遭った際、保険金は下りるのか」という点です。実は、多くの金融機関が提供する標準的な貸金庫サービスには、あらかじめ一定額(例えば数百万円など)までの盗難補償損害保険が自動付帯している場合があります。しかし、富裕層が保管するような高額な宝石、絵画、大量の現金などの全額をカバーするには不十分なケースが少なくありません。
また、貸金庫の利用料金は、金庫のサイズ(小型・中型・大型)や金融機関のブランド、店舗の立地によって年間数万円から十数万円程度と幅広く設定されています。利用料金の安さだけで選ぶのではなく、付帯している保険の内容やセキュリティの堅牢性を総合的に比較することが、安全性を高める上で非常に重要です。
貴重品管理の方法と紛失・トラブルを防ぐための対策
貸金庫の安全性を過信せず、利用者自身が講じるべきリスク管理の徹底も欠かせません。鍵の管理方法はもちろんのこと、預け入れた資産のリストや購入時の証明書、写真を自宅や別の安全な場所に保管しておくことが、万が一の被害証明において決定的な役割を果たします。
また、金融機関側が実施するセキュリティシステムのアップデートや、本人確認・立ち入り管理の厳格化の動きに対して、利用者も定期的な利用確認や契約内容の見直しを行うことで、予期せぬトラブルを未然に防ぐことができます。トラブル発生時に泣き寝入りしないためのエビデンスを残す意識が大切です。
【貸金庫盗難】に関するよくある質問(FAQ)
Q1:銀行の貸金庫から中身が盗まれた場合、全額補償されますか?
A1:銀行側に重大な過失が認められた場合でも、中身の正確な価値が事前に証明されていないと、自動付帯保険の上限額や立証できた範囲での賠償にとどまることが多く、全額が自動的に補償されるとは限りません。
Q2:貸金庫の利用料金にはどのような違いがありますか?
A2:金庫のサイズや設置されている支店のセキュリティグレード、金融機関の種類によって異なり、一般的に年間数万円から利用できますが、補償内容の手厚さもプランごとに確認する必要があります。
Q3:万が一の盗難や紛失に備えて、個人でできる最大の対策は何ですか?
A3:預け入れた貴重品の詳細なリストや写真、購入証明を残しておくこと、および必要に応じて高額な美術品や貴金属に対応した個別の上乗せ保険を検討することが有効な対策となります。
貸金庫の盗難被害や安全性に関するリスクは、決して絵空事ではありません。金融機関のセキュリティに対する信頼は基盤にあるものの、「銀行だからすべてお任せで安全」という認識は改める必要があります。契約約款に記載された免責事項や補償の限度額を事前に確認し、自身の資産価値に見合った保管方法や保険の適用範囲を見極めることが、予期せぬトラブルから大切な財産を守るための確実な判断基準となります。