2026年現在、銀行の各種手数料に対する関心はかつてないほど高まっています。その中でもメガバンクの代表格である三井住友銀行の振込手数料について、「SMBCダイレクト」や店舗の「ATM」、そして「窓口」を利用した際の違いに悩む利用者は少なくありません。特に、キャッシュレス決済やデジタルシフトの推進に伴い、いかに手数料を無料化し、コストを抑えるかが賢い資産管理の鍵となります。
本記事では、インターネットバンキングの仕組みから、注目の「Olive(オリーブ)」特典による優遇条件、ATMや窓口での実態まで、最新の料金体系をあらゆる角度から徹底的に解説します。日々の生活で損をしないための具体的な判断基準を把握していきましょう。
SMBCダイレクトの基本構造とインターネットバンキングの利便性
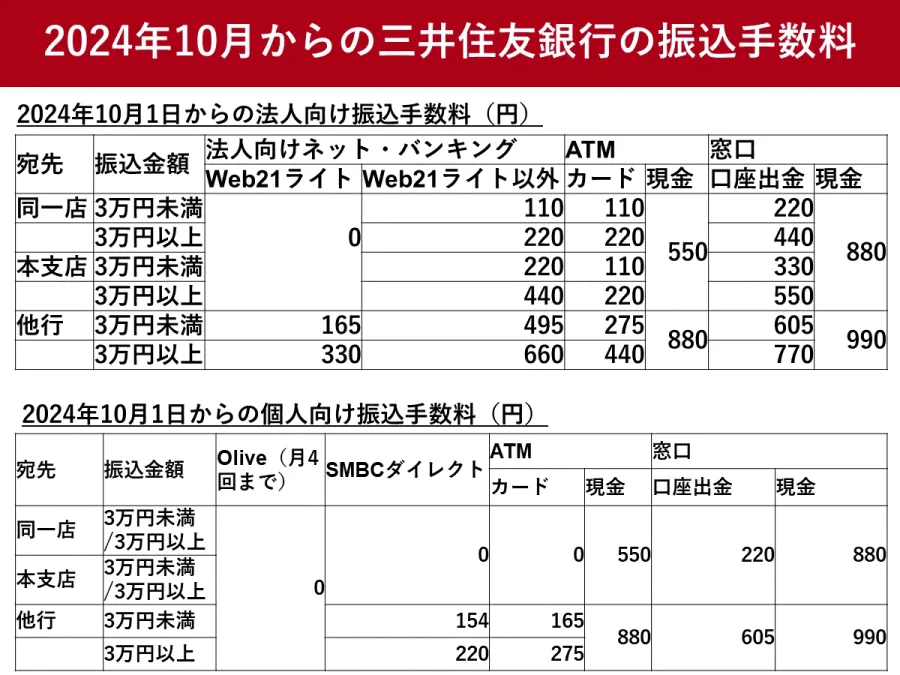
現代の銀行取引において中心的な存在となっているのが、インターネットバンキングである「SMBCダイレクト」です。スマートフォンやパソコンから24時間いつでもアクセスできるこのシステムは、窓口やATMに足を運ぶ手間を省くだけでなく、手数料の面でも大きな優遇が受けられる設計になっています。
従来型の店舗窓口と比べると、システム経由での手続きは金融機関側のコストが低いため、振込手数料そのものが安価に設定されています。2026年現在の利用動向を見ても、多くのユーザーが日常的な送金や家賃の支払いなどにSMBCダイレクトを活用しており、デジタルシフトの波はさらに加速しています。
同行間手数料と他行宛振込の料金体系の仕組み
銀行を選ぶ上で重要な比較ポイントとなるのが、「同行間(同じ三井住友銀行同士)」の送金と、「他行宛(他の銀行口座への振込)」における手数料の差です。三井住友銀行では、原則として同行間のインターネットバンキングを利用した振込について、一定の条件や回数制限の範囲内であれば無料、あるいは低コストで運用できる仕組みを整えています。
一方で、他行宛の振込については、金融機関ごとの決済ネットワークを介するため、通常は所定の料金が発生します。しかし、後述する各種の優遇プログラムや無料化条件を満たすことで、この他行宛の振込手数料さえも無料の回数枠を適用させることが可能です。
【比較表】利用チャネル・サービス別の振込手数料と特徴
三井住友銀行における各種チャネル(窓口、ATM、インターネットバンキング)ごとの特徴と手数料の傾向を整理するため、以下の比較表にまとめました。ご自身の利用スタイルに合わせて最適な方法を確認してください。
| 利用チャネル・サービス | 同行間振込の傾向 | 他行宛振込の傾向 | 主なメリット・特徴 |
|---|---|---|---|
| SMBCダイレクト(インターネット) | 条件により無料または低額 | 特典や回数枠内で無料化可能 | 24時間利用可能、自宅や外出先から手続き完結 |
| ATM(同行ATM・提携ATM) | 時間帯により手数料が発生 | 所定の手数料(窓口よりは安価) | 現金での入出金やその場での即時振込に対応 |
| 店舗窓口 | 高めの所定手数料 | 高めの所定手数料 | 複雑な手続きや専門的な相談に対応可能 |
このように、コストと利便性のバランスを考慮すると、日常的な振込の大部分はSMBCダイレクトや対応するデジタルツールに集約することが最も合理的であることがわかります。
Olive(オリーブ)特典による無料化・お得にする具体的な方法
三井住友銀行のサービスを語る上で欠かせないのが、アカウントサービスである「Olive(オリーブ)」です。Oliveの導入により、従来の銀行口座、クレジット、デビット、ポイント管理が一つに統合され、ライフスタイルに応じた魅力的な特典が提供されています。
特に注目すべきは、Oliveの各種特典や選べる無料特典、あるいは預金残高や給与受取口座の指定といった条件をクリアすることで、インターネットバンキング経由の他行宛振込手数料の無料回数が付与される仕組みです。これにより、毎月の固定費の送金や定期的な振込が多い人でも、手数料負担を実質ゼロに抑えることが十分に可能となっています。
預金残高特典・取引状況に応じた優遇プログラムの全貌
Oliveの特典以外にも、三井住友銀行では顧客の預金残高や投資信託、住宅ローンなどの取引状況に応じた総合的な優遇プログラムを用意しています。口座に一定以上の預金残高を維持している場合や、特定のサービスを複合的に利用している場合、ステージ制の優遇プログラムが適用されます。
このステージに応じて、ATMの利用手数料や他行宛振込手数料の無料回数が毎月自動的に付与されるため、特別な手続きをしなくても自然と恩恵を受けることができます。資産の預け先を一本化するメリットが、こうした手数料優遇という形で目に見える形で還元される仕組みです。
窓口・ATM振込の手数料実態と法人振込における留意点
ここまでデジタルや特典を中心にお伝えしてきましたが、現金の取り扱いや証明書類が必要な場面などでは、依然として「窓口振込」や「ATM振込」の需要も存在します。しかし、窓口での振込は人的コストがかかるため、インターネットバンキングに比べると一回あたりの手数料が高く設定されています。
また、個人だけでなく「法人振込手数料」についても、ビジネス用のインターネットバンキング(パソコンバンキング等)や窓口では料金体系が大きく異なります。企業間取引では振込件数が膨大になるため、法人向けの優遇プランや専用の料金プランを事前に精査し、無駄なコストを発生させないための運用設計が極めて重要です。
【三井住友銀行振込手数料】に関するよくある質問(FAQ)
Q1:SMBCダイレクトでの振込手数料を完全無料にするにはどうすればいいですか?
A1:Oliveの特典や、預金残高・給与受取などの条件を満たすことで付与される他行宛振込手数料の無料回数枠を活用するのが最も確実な方法です。
Q2:ATMや窓口から振込を行う場合、ネットバンキングと比べてどのくらい高くなりますか?
A2:窓口やATMを通じた振込は、SMBCダイレクトを利用した場合の数倍の手数料が設定されていることが多いため、基本的にはネット経由の手続きを推奨します。
Q3:法人名義の口座で振込手数料を抑えるにはどのような対策がありますか?
A3:法人向けのインターネットバンキングを導入し、月間の振込件数に応じた割引プランや優遇契約を適用させることで、コストを大幅に最適化することができます。
本記事では、三井住友銀行の振込手数料に関する仕組みから、SMBCダイレクト、Olive特典、ATM・窓口の比較に至るまで詳しく解説してきました。銀行の手数料体系は、利用するチャネルや保有するサービスによって大きく変動します。
今後のマネーライフにおいて余計なコストを支払わないための判断基準は、「現金中心からデジタル(SMBCダイレクト・Olive)中心への完全移行」にあります。自分の利用頻度や預金状況に合わせた最適な組み合わせを選び、賢く手数料を節約していきましょう。