資金需要が高まる現在、急な出費や生活費の補填としてローンを検討する人は少なくありません。インターネット上では「審査が甘い」「誰でも通る」といった謳い文句が散見されますが、その実態はどのようなものなのでしょうか。本稿では、カードローンにおける審査の仕組みや、いわゆる「審査が緩い」とされる情報の裏側、そして多重債務を防ぐための安全な選び方について専門的な視点から徹底的に解説します。
特に金融庁の規制や各社の与信基準を正しく理解することは、トラブルを未然に防ぐために不可欠です。都市伝説や誤った口コミに惑わされず、客観的な事実とデータに基づいた正しい知識を身につけていきましょう。
「審査緩いカードローン」という言葉の真相:誰でも必ず借りられるローンが存在しない理由
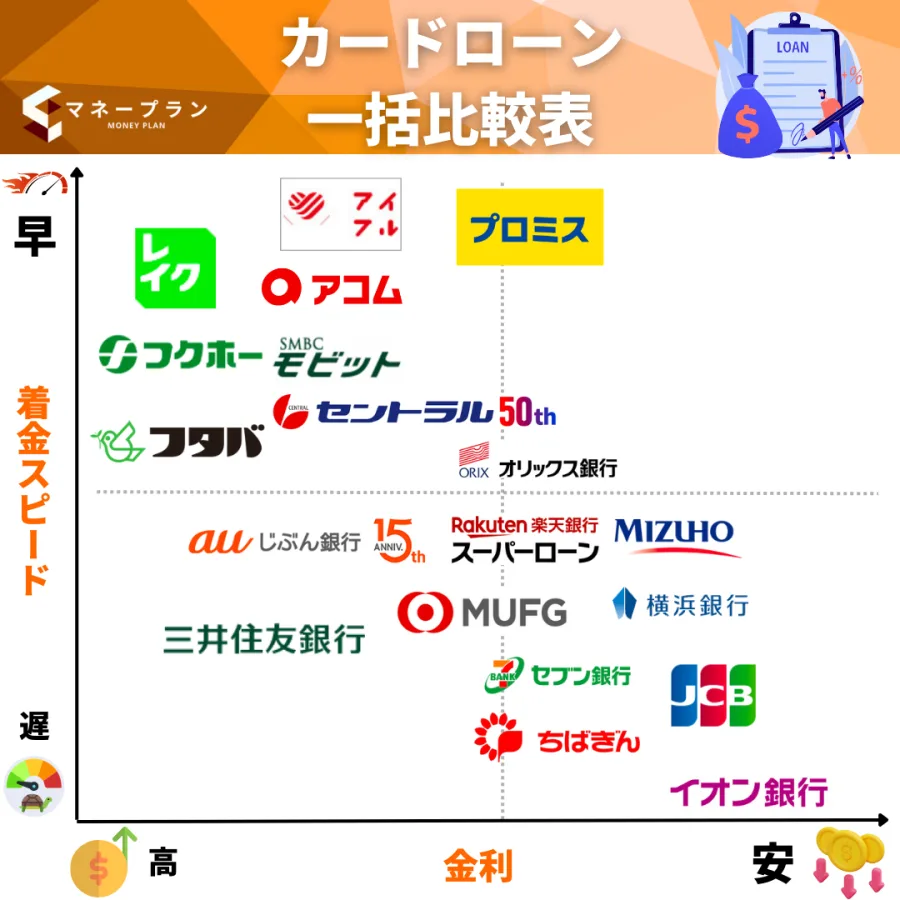
インターネットやSNS上で「審査なしで即日融資」「ブラックでも必ず借りられる」といった広告を見かけることがありますが、これらは極めて危険な違法業者(闇金)の手口であるケースがほとんどです。日本の貸金業法では、すべての貸金業者に対して「返済能力の調査」が義務付けられており、無審査での融資は法律違反となります。したがって、公式な金融機関や正規の消費者金融において、審査が一切ないあるいは誰でも通るという「審査が緩いカードローン」は物理的にも法制上も存在しません。
また、金融庁や日本貸金業協会も注意喚起を行っている通り、甘い言葉で誘引する業者は法外な高金利を要求したり、個人の個人情報を悪用したりするトラブルに発展するリスクがあります。正当な理由や仕組みを理解せずに「審査が緩い」という言葉を鵜呑みにすることは、多重債務への第一歩となってしまうため注意が必要です。
大手消費者金融と中小消費者金融の審査基準の違い
「審査が緩い」という表現が使われる背景には、大手消費者金融と中小消費者金融(いわゆる街金)における審査方針の違いがあります。大手消費者金融はスコアリングシステムを主軸とした機械的かつスピーディな審査を行っており、安定した収入や信用情報に問題がないことが通過の絶対条件となります。一方、中小の地域密着型消費者金融は、個別の事情や現在の返済能力を対面や独自のヒアリングで丁寧に見てくれる傾向があるため、大手で否決された人が通過することがあり、これが「審査が通りやすい」と誤認される要因となっています。
ただし、中小消費者金融であっても、過去に金融事故を起こした「ブラックリスト」の状態にある人が無条件で借りられるわけではありません。正規の登録貸金業者である中小企業は、法令を厳守して審査を行っているため、決して違法な意味での「審査が緩い」わけではない点を正しく区別する必要があります。
カードローンの審査基準と落ちる理由の構造分析
カードローンの審査に落ちてしまう背景には、明確な理由が存在します。主な要因としては、信用情報機関に登録されている過去の延滞や債務整理などの履歴(いわゆるブラックリスト状態)、他社からの借り入れ件数および金額が多すぎる多重債務状態、そして安定した継続収入の不足が挙げられます。特に総量規制により、個人の借入総額は年収の3分の1までに制限されているため、この基準を超える申し込みは原則として審査に通ることはありません。
また、短期間に複数のカードローンへ同時に申し込みを行う「申し込みブラック」も、貸金業者から「資金繰りに切羽詰まっている」とみなされ、審査に悪影響を及ぼします。審査基準の仕組みを客観的に把握し、自身の信用状態を確認することが、ローン選びの前提となります。
大手・中小消費者金融のサービス比較と特徴
ここでは、カードローンを検討する際に知っておくべき大手と中小の基本的な違いや、金利・融資スピードの傾向を整理します。自身の状況に合わせた選択を行うための判断材料として活用してください。
| 項目 | 大手消費者金融 | 中小消費者金融(街金) | 銀行系カードローン |
|---|---|---|---|
| 審査のスピード | 最短即日(数分〜数時間) | 即日〜数日程度 | 数日〜1週間程度 |
| 金利水準(年利) | 約3.0% 〜 18.0% | 約15.0% 〜 20.0% | 約1.5% 〜 14.5% |
| 審査の特徴 | AIスコアリング中心の機械的審査 | 個別の事情を考慮した柔軟な対話型審査 | 警察庁データベース照会を含む厳格な審査 |
| 総量規制 | 対象(年収の3分の1まで) | 対象(年収の3分の1まで) | 対象外(ただし自主規制あり) |
このように、それぞれのサービスには明確な特徴とメリット・デメリットが存在します。金利面や利便性、審査の柔軟性を総合的に比較し、ご自身の経済状況に最も適した選択肢を検討することが大切です。
安全なカードローンの選び方と違法業者(闇金)の見分け方
安全なカードローンを選ぶための第一歩は、その業者が金融庁に正式な登録を行っている「正規の貸金業者」であるかを確認することです。財務局長や都道府県知事の登録番号が公式サイト等に明記されているか、日本貸金業協会の会員であるかを必ずチェックしましょう。登録番号のない業者や、「審査なし」「他社で断られた方でも絶対融資」といった誇大広告を使用している業者は、すべて闇金であると断定できます。
また、金利が利息制限法の上限(元本に応じて年15%〜20%)を超えている場合も違法です。安全な選び方を徹底することで、高金利や悪質な取り立てといった二次被害を完全に防ぐことができます。
多重債務に陥ったときの対策と融資以外の選択肢
すでに複数の借り入れがあり、返済が困難になっている多重債務の状態にある場合、新たなカードローンで借り入れを重ねて解決しようとするのは非常に危険です。総量規制の上限に達している場合、正規の業者からはこれ以上借り入れることができず、違法業者に頼るリスクが急激に高まります。
このような状況に陥ったときは、追加の融資を受けるのではなく、弁護士や司法書士による債務整理(任意整理、個人再生、自己破産など)や、公的機関による生活福祉資金貸付制度、自治体の自立相談支援機関の利用を検討すべきです。客観的な専門家に相談することが、健全な生活再建への最も確実な近道となります。
【審査緩いカードローン】に関するよくある質問(FAQ)
Q1:金融ブラック(過去に債務整理や延滞がある)でも借りられるカードローンは本当にないのですか?
A1:信用情報機関に事故情報が登録されている期間中は、正規の消費者金融や銀行の審査に通ることは極めて困難です。「ブラックでもOK」をうたう業者は違法な闇金ですので絶対に利用しないでください。
Q2:中小消費者金融は大手よりも審査に通りやすいというのは本当ですか?
A2:大手とは異なる独自の基準で個別の返済能力を判断するため、大手で断られた人が通過するケースはありますが、誰でも無条件に通るわけではありません。法律を遵守した正規の審査が行われます。
Q3:即日融資を希望する場合、どのような点に注意すれば安全ですか?
A3:大手消費者金融の公式アプリやWEB申し込みを利用するのが最も安全でスピーディです。その際、必ず金融庁の登録を受けている正規の業者であることを事前に確認してください。
カードローンの利用を検討する際には、「審査が緩い」という甘い言葉やネット上の根拠のない噂に惑わされないことが何よりも重要です。すべての正規の貸金業者は法律に基づき厳正な審査を行っており、誰でも簡単に借りられるローンは存在しません。自身の収支バランスや信用状態を冷静に見つめ直し、安全な正規業者を選択すること、そして必要に応じて公的支援や専門機関に相談する姿勢を持つことが、健全なマネープランを守るための最大の鍵となります。