日本国内に数多く存在する神社や寺院、教会などの宗教法人。ニュースやSNSなどでは「宗教法人は税金が一切かからない特権的な存在ではないか」という議論がたびたび交わされ、世間の関心を集めています。しかし、実際の税務の仕組みはそう単純ではありません。果たして宗教法人の税金は本当に全額非課税なのでしょうか。
本記事では、法人税法上の「公益法人等」に位置づけられる基本構造をはじめ、お布施やお賽銭の宗教的な位置づけ、課税対象となる収益事業の具体的な範囲まで、気になる税務の仕組みと実態をわかりやすく解説します。
宗教法人の税金は本当に全額非課税なのか?基本構造の真実
「宗教法人はすべての税金が免除されている」というイメージを持つ人は少なくありませんが、これは事実ではありません。宗教法人は、文部科学大臣や都道府県知事が所轄庁となる広義の公益法人の一つであり、持分がなく営利を目的としない非営利団体として運営されています。税法上は法人税法上の「公益法人等(別表第二)」に位置づけられています。
公益法人等の範疇に置かれる根拠として、過去の国会答弁(第134回通常国会における文化庁長官答弁)などでも示されている通り、「超自然的なものへの信仰があり、それを信じる者が『信者』になり、信者の心の拠り所になるということで、公益性が認められる」という背景があります。しかし、この公益性は「すべての活動が無条件で免税になる」という意味ではありません。宗教法人の財産や活動は、その性質に応じて「非課税となる部分」と「課税される部分」に厳格に区分されています。
お布施やお賽銭、寄付金の扱いはどうなっているのか
宗教法人の主な収入源であるお布施、お賽銭、儀式に伴う謝礼、信徒からの寄付金などは、税務上どのように扱われているのでしょうか。ここが多くの一般市民が疑問に思うポイントですが、これらは「宗教活動の対価」または「無償の寄付」として整理されています。
宗教法人法第18条では、法規に反しない範囲で宗教上の規約、規律、慣習及び伝統を十分に考慮することが求められています。これに則り、お賽銭やお布施は、特定の商品の販売やサービスの提供に対する「対価」ではなく、信仰に基づく自発的な奉納金とみなされます。そのため、これら純粋な宗教活動に伴う収入に対しては、法人税などの直接税は課されない仕組みとなっています。
課税対象となる「収益事業」の具体的な範囲とは
それでは、宗教法人に税金がかかるケースとは具体的にどのようなものでしょうか。法人税法では、公益法人等であっても、社会一般の営利企業と競合するような事業を行う場合には、公平性の観点から課税することとされています。これを「収益事業課税」と呼びます。
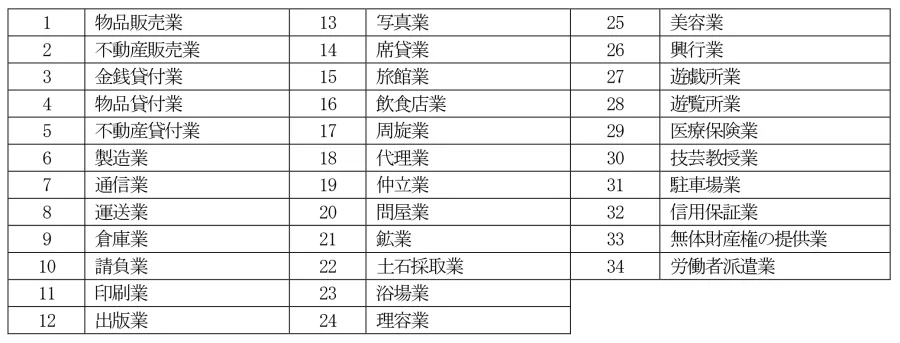
現行の税制において、宗教法人が行う事業のうち法人税の課税対象となるのは、政令で定められた34種類の「収益事業」に該当するものです。これには、物品販売業、不動産貸付業、駐車場経営、旅館業などが含まれます。例えば、境内でのお守りや御札の授与は宗教活動の一環として非課税ですが、境内の土地を一般向けの月極駐車場として貸し出したり、所有するビルをテナントに貸して家賃収入を得たりしている場合、その収益部分は一般企業と同様に法人税の課税対象となります。
| 事業の区分 | 主な内容・具体例 | 税務上の扱い |
|---|---|---|
| 宗教活動・布教活動 | お布施、お賽銭、御札・お守りの授与、祈祷料 | 原則として非課税(宗教本来の活動) |
| 公益事業 | 境内地の維持管理、伝統文化の継承、社会福祉事業の一部 | 原則として非課税(公益性・非営利性による) |
| 収益事業(法定34種) | 不動産賃貸業、駐車場経営、物品の一般販売、講演会等の興行 | 課税対象(一般企業と同等の法人税が課される) |
不動産収入や消費税の仕組みと税務調査の実態
宗教法人が保有する広大な境内地や建物、そしてそこから生じる不動産収入に関するルールについても見ておきましょう。宗教法人の境内地や境内建物は、宗教活動に直接使用されている場合に限り、固定資産税や都市計画税が非課税とされています。これは、歴史的・文化的な建造物や自然景観を守り、公共の利益に資するという文化財保護法や関連法規の趣旨に基づいています。
一方で、宗教活動とは無関係な賃貸マンションや駐車場などの収益不動産を持っている場合、その土地や建物自体に対する固定資産税の減免は受けられません。また、消費税に関しては、お布施やお賽銭などは「資産の譲渡等の対価に該当しないもの」として不課税(対象外)となりますが、物品の販売や駐車場の利用料、有料の文化的展示などの売上高が基準(課税売上高が一定額以上)を超える場合は、消費税の納税義務が生じることになります。国税庁や管轄庁による税務調査においても、宗教活動と収益事業の経理が明確に区分されているかどうかが厳しくチェックされています。
【宗教法人税金】に関するよくある質問(FAQ)
Q1:宗教法人が納めるべき税金にはどのようなものがありますか?
A1:基本的には宗教活動や公益事業に伴う収入には法人税がかかりませんが、収益事業(不動産賃貸や駐車場経営など)を行う場合には法人税や地方法人税が課されます。また、職員を雇っている場合の源泉所得税や、収益事業に関連する固定資産税なども課税対象となります。
Q2:お賽銭やお布施に消費税はかからないのですか?
A2:かかりません。お賽銭やお布施は、商品やサービスの提供に対する対価ではなく、信仰に基づく寄付金や喜捨であるため、消費税の課税対象外(不課税)となります。
Q3:一般企業が宗教法人に寄付をした場合、税制上の優遇措置はありますか?
A3:宗教法人が「公益社団法人等」としての認定を受けている場合や、特定の公益増進法人に該当するケースを除き、一般的な宗教法人への寄付金は、法人税法上の損金算入限度額に制限があるなど、通常の寄付金とは異なる取り扱いとなる場合があります。事前の確認が重要です。
宗教法人の税金に関する議論は、その歴史的背景や公益性への理解、そして現代社会における課税の公平性という多角的な視点から成り立っています。「宗教法人は全額非課税である」という認識は誤りであり、実際には宗教活動と収益事業が明確に切り離され、収益事業に対してはしっかりと法人が課税される仕組みが構築されています。
社会的な透明性がますます求められる現代において、宗教法人側においても適切な財務管理やコンプライアンスの徹底が不可欠となっています。制度の基本構造を正しく理解することは、日本の文化や宗教のあり方を冷静に見つめ直すための確かな判断基準となります。