ビジネスパーソンやキャリア志向の人々の間で、常に高い関心を集める「年収850万円」。日本の労働市場や所得分布において、この金額はどのような位置づけにあるのでしょうか。2026年現在の経済情勢や税制を踏まえ、手取り額の実態、実際の生活レベル、貯金額の目安、そして独身・既婚・子どもあり世帯別の生活実態までを徹底的に解説します。
日本国内における所得の全体像から、税金や社会保険料の負担額、家賃やボーナスの内訳まで、リアルなデータを元に深掘りしていきます。自分が「勝ち組」と言われる層に入るのか、どのようなライフプランを描けるのかを知りたい方は、ぜひ最後までご覧ください。
年収850万円の手取り額と税金・社会保険料の内訳
年収850万円という金額を聞いたとき、多くの人が「実際に手元に残るのはいくらなのか」という点を気にするでしょう。額面金額そのままを使えるわけではなく、所得税や住民税、そして健康保険料や厚生年金などの社会保険料が差し引かれます。
2026年現在の税制や社会保険料率を前提とすると、年収850万円の人の手取り額はおおむね640万円から660万円程度に着地します。月給換算では額面で約50万〜60万円(ボーナス込み)、手取りベースでは月々約45万円前後が口座に振り込まれる計算になります。
税金や社会保険料の総額は約190万〜210万円に及び、年収が上がるにつれて累進課税の負担や社会保険料の限度額が影響するため、額面通りのゆとりを感じにくいケースもあるのが実情です。ボーナスが占める割合によっても月々の手取り感は変動するため、年間を通じたキャッシュフローの管理が欠かせません。
日本国内における年収850万円の割合と「勝ち組」と呼ばれる理由
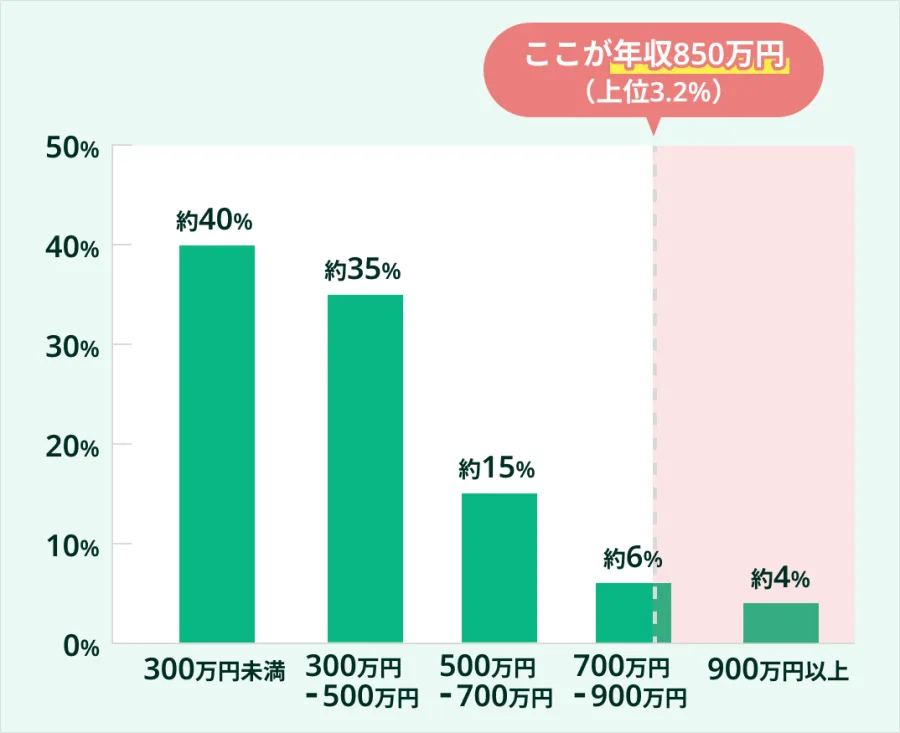
国税庁の民間給与実態統計調査などの公的データに基づくと、日本国内の給与所得者の中で年収850万円を超える層は、全体の上位10%前後(約8%〜10%)に位置しています。この数字は、世帯主単体の給与としても、日本の平均年収を大きく上回る水準です。
世間一般で「勝ち組」と称されることが多いのは、この上位1割という希少性に加え、一般的な生活費を無理なく賄いながら、将来に向けた資産形成や教育資金の準備を本格的に進められるだけのベースがあるためです。ただし、居住する地域(東京都心などの物価や家賃が高いエリア)やライフスタイルによっては、数字ほどの余裕を実感できないという声も少なくありません。
次の表では、日本の給与所得者における所得階層の目安と、年収850万円の位置づけを分かりやすく整理しています。
| 所得階層・年収帯 | おおよその割合 | 生活実態・特徴 |
|---|---|---|
| 年収1,000万円以上 | 約5%前後 | 経営幹部、大手企業管理職、一部の専門職などが中心の超上位層。 |
| 年収800万〜900万円台 | 上位8%〜10% | 中堅・大手企業の係長・課長クラスや専門職。生活にゆとりが出始める。 |
| 年収500万〜700万円台 | 約25%前後 | 日本の平均年収を大きく上回り、標準的な世帯を支える中核層。 |
| 年収300万〜400万円台 | 約30%前後 | 国内のボリュームゾーンであり、物価高騰の影響を受けやすい層。 |
独身・既婚・子どもあり世帯別の生活レベルと家賃・貯金のリアル
年収850万円の生活レベルは、世帯構成によって大きく様変わりします。独身の場合と、既婚・子どもあり世帯の場合では、お金の使い道や貯蓄のペースに明確な違いが生じます。
独身者の場合、家賃に15万円〜18万円程度の物件(都心の利便性が高いエリアなど)を選んだり、趣味や自己投資に年間数十万円を費やしたりしても、毎月10万円以上の貯金やNISAなどの資産運用に回すことが十分に可能です。「おひとりさま」としての豊かなライフスタイルを謳歌できる水準といえます。
一方で、既婚者や子どもあり世帯の場合、生活費や住居費のスケールが変わります。子どもが私立学校に進学したり、習い事を複数掛け持ちしたりする場合や、住宅ローンの返済を抱えている場合、一人あたりの自由度は低下します。しかし、配偶者がパートや正社員として働く共働き世帯であれば、世帯年収は1,000万円を軽々と突破するため、再び強い経済的ゆとりが生まれます。
年収850万円の貯金額の目安と失敗しない資産形成
高収入層に分類される年収850万円ですが、油断していると「収入はあるのに貯金が残らない」というラットレースに陥るリスクがあります。ライフスタイルが収入の増加に伴って肥大化する「ライフスタイル・クリープ」と呼ばれる現象です。
ファイナンシャルプランナーなどの専門家が推奨する年収850万円層の年間貯蓄額の目安は、手取り額の20%〜25%(年間約130万〜160万円)です。毎月に換算すると10万円〜13万円程度の貯蓄・投資をコンスタントに継続することが理想とされています。
2026年現在の物価動向や金利環境を考慮すると、ただ銀行の普通預金に眠らせておくのではなく、新NISA制度などを活用したインフレに強い資産運用(インデックス投資や手堅いポートフォリオ構築)を組み合わせることが、将来の安心を担保する重要なカギとなります。
【年収 850 万】に関するよくある質問(FAQ)
Q1:年収850万円の人が東京都内で暮らす場合、最適な家賃の目安はどれくらいですか?
一般的に家賃は手取り月収の3割程度が目安とされており、年収850万円の手取り(月額約45万円)であれば、家賃13万円〜15万円程度が無理なく支払える範囲となります。都心でより広い物件や築浅物件を希望する場合は、18万円前後に設定するケースも見られます。
Q2:年収850万円の人は、世間一般的に「勝ち組」と言って差し支えないでしょうか?
日本の全給与所得者の中では上位10%に入るため、客観的な数値としては高所得層(勝ち組)に該当します。ただし、居住エリアの物価や子どもの教育方針、ローンの有無によって実感値は大きく異なるため、一概に贅沢ができるとは限らない点に注意が必要です。
Q3:ボーナスなしの年俸制や、ボーナスが高い会社では手取りや生活にどんな違いが出ますか?
ボーナスが高い企業の場合、月々の手取り額は予想以上に控えめになることが多く、まとまった出費(税金の引き落としや大きな買い物)のタイミングで計画的なキャッシュフロー管理が必要になります。反対に月給ベースが高い場合は、毎月の貯金や投資の習慣化が比較的容易になります。
年収850万円という水準は、日本の労働市場において間違いなく魅力的なポジションであり、生活の安定と将来の選択肢を広げるための強力な武器となります。しかし、単に額面が高いことだけに安住せず、税金や社会保険料の仕組みを正しく理解し、ライフステージに応じた堅実な家賃設定や貯金・資産形成を行うことが何よりも重要です。
2026年という変化の早い経済環境の中において、自分のライフプランや家族構成に合わせた最適なお金の使い方を見極め、ゆとりある豊かな生活を実現していきましょう。