2026年現在、私たちの生活に直結する「国民負担率」の高止まりが大きな議論を呼んでいます。物価高や賃上げのニュースが相次ぐ一方で、毎月の給与明細を見ると「手取りがなかなか増えない」「むしろ減っている気がする」と感じる人は少なくありません。財務省の発表などによると、日本の国民負担率は依然として45%を超える高水準を維持しており、これが個人の可処分所得を圧迫する大きな要因となっています。
本記事では、租税負担率と社会保障負担率の具体的な内訳や、国際比較(OECDデータ)から見えてくる日本の実態、そして2026年度の見通しまでを徹底検証します。税金と社会保険料の仕組みを正しく理解し、私たちの生活にどのような影響をもたらしているのかを紐解いていきましょう。
国民負担率とは何か?基本の仕組みと最新の構成要素
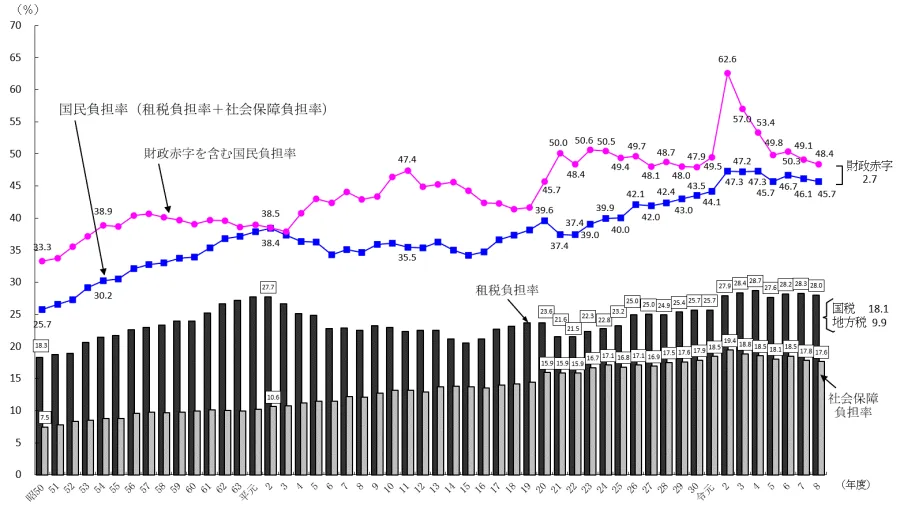
国民負担率とは、国民所得(NI)に対する、税金(租税負担)と社会保険料(社会保障負担)の合計額の割合を示す指標です。簡単に言えば、私たちが稼いだ所得のうち、国や自治体、社会保険制度へどれだけの割合を支払っているかを表す、国の「負担の重さ」を測るための最も基本的な物差しとなります。
この指標は大きく「租税負担率」と「社会保障負担率」の2つに分解されます。租税負担率には、所得税や住民税といった直接税だけでなく、消費税などの間接税も含まれます。一方の社会保障負担率は、会社員や自営業者が支払う健康保険料、厚生年金・国民年金保険料、そして40歳以上が負担する介護保険料などが該当します。近年、この社会保障負担率の上昇が全体の数値を押し上げる主な原動力となっています。
2026年度も45%超?国民負担率が高水準を維持する背景
財務省の発表や経済見通しによると、2026年度においても国民負担率は45%前後の高水準で推移すると予測されています。いわゆる「所得の半分近くが公的な負担に消えている」状態が常態化しているわけですが、なぜここまで負担率が高い状態が続いているのでしょうか。
最大の理由は、日本が直面している少子高齢化の進展です。現役世代の人口が減少していく一方で、医療費や介護給付費、年金給付といった社会保障関係の支出は右肩上がりに増え続けています。この膨らむ社会保障費を支えるため、健康保険料率や介護保険料率の引き上げ、さらには標準報酬月額の上限見直しなどが行われてきました。結果として、名目上の賃金が微増したとしても、それらを上回るペースで社会保険料が天引きされるため、「実質的な手取りが減る」という現象が多くの家計で発生しています。
可処分所得と手取りが減る理由:税と社会保険料の実態
多くの生活者が実感している「手取りが減る」という悩みは、単なる主観ではなく確かなデータに裏付けられています。給与所得者であれば、額面給与から所得税や住民税が引かれるだけでなく、毎月の給与や賞与から大半が自動徴収される社会保険料が大きな負担となっています。
ここで重要なのが「潜在的国民負担率」という視点です。通常の国民負担率は現役世代や企業が直接支払っている分に焦点を当てますが、潜在的国民負担率には、将来世代へ先送りされている「財政赤字(国債発行による借金)」の分も含まれます。これを含めて計算すると、実質的な国民の負担感や国家財政に依存している割合はさらに跳ね上がり、50%を優に超える水準となります。こうした構造的な負担の重さが、消費の低迷や将来への経済的不安を引き起こす要因となっています。
主要国の国際比較:OECDデータから見る日本の位置づけ
日本の国民負担率が高いのか低いのかを正確に把握するためには、OECD(経済協力開発機構)加盟国との国際比較が欠かせません。欧州の福祉国家(北欧諸国など)では、国民負担率が50%〜60%台に達するケースも珍しくなく、「高福祉・高負担」のモデルとして知られています。
一方で、アメリカなどは日本よりも国民負担率が低い「低福祉・低負担」の傾向にあります。日本は、ヨーロッパ型の社会保障制度を目指しながらも、実際の給付と負担のバランスや税制の仕組みにおいて独自の道を歩んできました。以下の比較表に、主要な指標と傾向を整理します。
| 比較項目 | 日本(2026年度見通し) | 欧州福祉国家型(例:北欧) | 米国型(自由市場重視) |
|---|---|---|---|
| 国民負担率の水準 | 45%超の高水準 | 50%〜60%台の非常に高い水準 | 30%台前半の比較的低い水準 |
| 主な負担の特徴 | 社会保険料の比率が拡大中 | 手厚い税負担による公的サービス | 自己責任・民間保険の比率が高い |
| 福祉と負担の関係 | 少子高齢化で給付と負担のバランスが課題 | 高負担と引き換えの手厚い医療・教育 | 負担は軽いが必要なサービスは自己負担 |
この比較から見えてくるのは、日本が「中福祉・中負担」を目指してきたものの、少子高齢化のスピードが想定を超えたことで、欧州のような高負担の領域に足を踏み入れつつあるという実態です。しかし、欧州ほど手厚い子育て支援や教育無償化などのリターンが実感しきれていない点に、多くの生活者が不満や閉塞感を覚える理由があります。
個人負担の実態と家計に与えるインパクト
個人負担の実態は、単に「税金や保険料が引かれる」ということだけに留まりません。可処分所得(自由に使えるお金)が伸び悩むことで、家計の貯蓄率は低下し、将来に向けた資産形成や教育投資への余裕が失われつつあります。
特に、非正規雇用者や中小企業の労働者にとって、社会保険料の労半折(企業と労働者による折半負担)や毎月の定額負担は重くのしかかります。物価高によって生活必需品の価格が上昇している中、手取りの伸びがそれに追いつかない状況が続けば、国内の個人消費全体が冷え込む原因にもなり得ます。国や自治体による各種給付金や減税策が議論されることがありますが、それらは一時的な対症療法に過ぎず、根本的な社会保障制度の持続可能性に関する議論が求められています。
【国民負担率】に関するよくある質問(FAQ)
Q1:国民負担率が45%超になると、私たちの生活はどう変わりますか?
A1:所得の半分近くが税金や社会保険料として徴収されるため、額面が上がっても手取りが実感しにくくなります。結果として貯蓄や消費に回せる余力が減少し、家計のやりくりが厳しくなる傾向があります。
Q2:手取りが減る最大の原因は税金と社会保険料のどちらですか?
A2:近年において手取りを圧迫している最大の要因は「社会保険料の上昇」です。少子高齢化に伴い医療費や介護費が増加しているため、健康保険料や介護保険料の引き上げが継続的に行われていることが直接的な原因となっています。
Q3:OECDの国際比較で見ると、日本は税金が高い国に入りますか?
A3:租税負担率単体で見れば日本は諸外国と比較して極めて高いわけではありませんが、社会保険料を含めた「国民負担率」で見るとOECD加盟国の中で中位から上位に位置し、負担感が年々増しているのが実態です。
2026年度も45%超の高水準を維持する国民負担率は、日本の少子高齢化と社会保障制度が抱える構造的な課題をそのまま映し出しています。税金や社会保険料の仕組みや国際比較のデータを俯瞰することで、個人の手取りがなぜ伸び悩んでいるのか、その本質的な理由が明確になったはずです。
今後の経済動向や制度改革の行方を注視しつつ、変化する税制や社会保険の仕組みに対応していくためには、正確な公的データに基づいた情報収集が不可欠です。家計を守るための資産形成やキャリア選択において、こうしたマクロ経済の動向を判断基準の一つとして活用していきましょう。